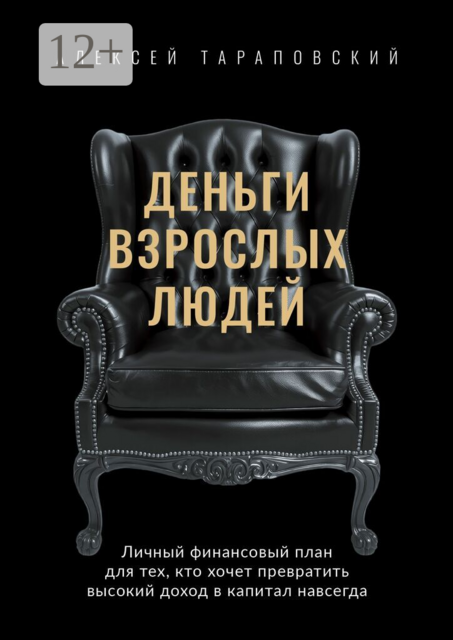
Деньги взрослых людей. Личный финансовый план для тех, кто хочет превратить высокий доход в капитал навсегда
В приложении удобнееQR для скачивания приложенияRuStore · Samsung Galaxy Store
Huawei AppGallery · Xiaomi GetApps

 Деньги взрослых людей. Личный финансовый план для тех, кто хочет превратить высокий доход в капитал навсегда

Читать и слушать полностью
Бесплатный отрывок
Почему при своем доходе вы до сих пор не миллионер? Между высоким заработком и реальным капиталом — пропасть. Её не перепрыгнуть советами из книг по финансовому успеху для масс-маркета. Алексей Тараповский, независимый финансовый советник с 20-летним опытом, даёт систему: как устроен капитал, куда утекают деньги, какие инструменты работают в России сегодня. Не мотивация — архитектура. Не советы — алгоритм.

Похожие книги

Уже прочитали? Что скажете?

Впечатления7

Алексей Савин
Алексей Савинделится впечатлением1 день назад
👍Советую
Очень круто написано.
Комментировать
Оля С.
Оля С.делится впечатлением1 неделю назад
👍Советую
Отличная книга, действительно актуальна для России. Без воды, зато с примерами клиентов и здравым смыслом. Правда, думаю, сейчас советы из нее больше полезны тем, кто зарабатывает от 500 тысяч в месяц, а не от 300, как пишет автор, потому что инфляция все же сильно ощущается.
Комментировать
Альбина И
Альбина Иделится впечатлением5 месяцев назад
👍Советую
1 Нравится
Комментировать

Цитаты22

Предприниматель, который не перестроил мышление после выхода на стабильный доход, остаётся финансовым подростком. Он продолжает играть в игру роста, когда пора играть в игру сохранения. Это как спортсмен, который в 45 лет тренируется так же, как в 25. Результат — не медали, а травмы.
1 Нравится
Комментировать
Чтобы построить бизнес, нужно: • Рисковать (вкладывать всё в одно дело) • Концентрироваться (не распыляться на другие активы) • Верить в себя (игнорировать «пессимистичные» сценарии) • Реинвестировать (не выводить деньги из бизнеса) Эти же качества становятся ловушкой, когда бизнес уже построен: • Рисковать → Все яйца в одной корзине • Концентрироваться → Нет диверсификации • Верить в себя → «Со мной такого не случится» • Реинвестировать → Нет личного капитала вне бизнеса
1 Нравится
Комментировать
Нет терпения — нет доходности. Какие именно инструменты выбрать для этой корзины — акции, облигации, фонды, недвижимость — разберём подробно в главе 7. Сейчас важнее понять: деньги для инвестиций — это то, что остаётся после операционной и резервной корзин. Не наоборот. Корзина 4: Наследственная Это деньги, которые вы не планируете тратить при жизни. Капитал, который перейдёт детям, внукам, благотворительным фондам — кому вы решите. Звучит как роскошь для миллиардеров? Нет. Наследственная корзина может начинаться с полиса страхования жизни на 5 миллионов рублей. Или с инвестиционного счёта, который вы открыли на имя ребёнка. Или с квартиры, которую вы купили «на будущее». Один из моих клиентов начал наследственную корзину с того, что оформил накопительное страхование жизни на 15 миллионов. Взнос — 180 тысяч в год. Если с ним что-то случится, семья получит 15 миллионов. Если доживёт до кон
Комментировать

На полке3

Экономика и финансы
Сергей М.
Сергей М.
133 книги
75
Деньги
Оля С.
Оля С.
59 книг
2